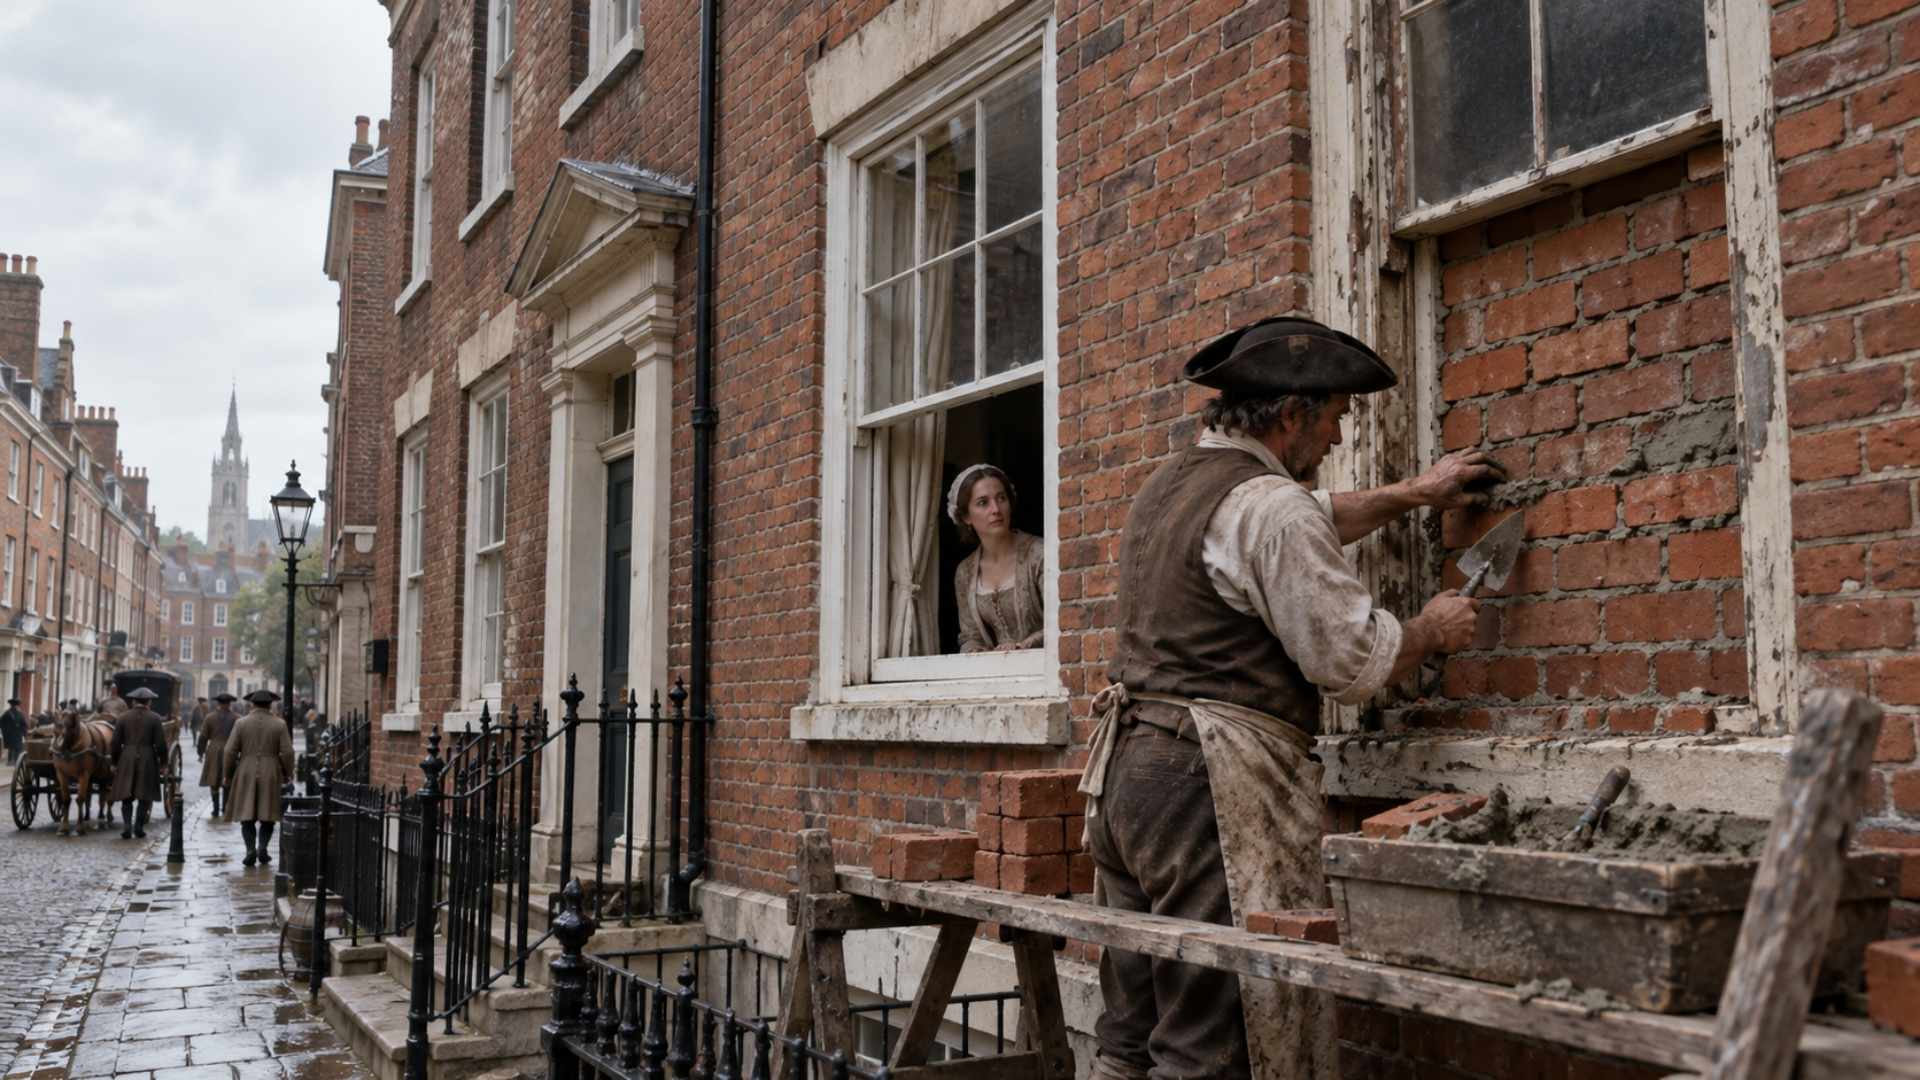
Stoisz przed starą kamienicą i widzisz coś osobliwego: regularny rząd okien, a między nimi wnękę starannie wypełnioną cegłami. Pierwsza myśl? Ktoś przebudował mieszkanie, zasłonił sąsiada albo naprawiał ścianę. Tymczasem w dawnej Anglii podobna decyzja mogła mieć zaskakująco prozaiczny powód: podatek od okien. Właściciel budynku miał zapłacić daninę zależną między innymi od liczby otworów okiennych, więc czasem wolał się ich pozbyć. To, co dla niego wyglądało na oszczędność, dla lokatora oznaczało ciemniejszy pokój i gorszy dostęp do świeżego powietrza. Historia nie sprowadza się jednak do prostego obrazu urzędnika liczącego szyby. Podatek zmieniał zasady przez ponad półtora wieku, a ślepe wnęki występowały także w budynkach, w których żadne okno nigdy nie zostało zamurowane. Skąd wziął się ten pomysł, jak działał i dlaczego jego ślady tak łatwo pomylić z zabiegiem architekta? Odpowiedź prowadzi od dawnych finansów państwa do bardzo konkretnych warunków mieszkania.
🕑 Czas czytania: ok. 3 min
Dlaczego w Anglii wprowadzono podatek od okien?
Pod koniec XVII wieku angielskie państwo potrzebowało nowych dochodów. Podatek od okien wprowadzono w 1696 roku, za panowania Wilhelma III. Zamiast bezpośrednio zaglądać mieszkańcom do portfeli, władze wykorzystały widoczną cechę nieruchomości. Zakładano, że dom z wieloma oknami zwykle świadczy o większym majątku niż niewielki budynek z kilkoma otworami. Liczba okien stała się więc przybliżonym miernikiem zamożności, choć rzeczywiste warunki życia nie zawsze odpowiadały temu założeniu. Podatek miał strukturę progową, a szczegółowe zasady i stawki zmieniano w kolejnych dziesięcioleciach.
Wyobraźmy sobie dużą miejską kamienicę podzieloną na skromne mieszkania. Z ulicy widać wiele okien, ale za nimi nie mieszka jedna zamożna rodzina. Są lokatorzy o różnych dochodach, którzy dzielą budynek i korzystają z tych samych schodów czy podwórza. Prawo patrzyło jednak na nieruchomość jako całość. Właśnie dlatego rozwiązanie pomyślane jako sposób obciążenia bogatszych właścicieli miało nieoczywiste skutki dla mieszkańców gęsto zabudowanych miast.
Dlaczego właściciele zamurowywali okna?
Odpowiedź kryła się w prostym rachunku: jeśli liczba okien wpływała na wysokość podatku, ograniczenie ich liczby mogło obniżyć należność. Niektórzy gospodarze zasłaniali otwory deskami, inni wypełniali je cegłami. Zamurowanie okna bywało sposobem na zmniejszenie obciążenia podatkowego, a nie wynikiem błędu murarza. Nie był to wyłącznie późniejszy mit. Brytyjskie archiwa przechowują rachunki i dokumenty podatkowe, a w dziewiętnastowiecznych debatach parlamentarnych przywoływano praktykę zamykania otworów w domach. Nie oznacza to jednak, że robił tak każdy właściciel ani że każda podobna wnęka powstała w ten sposób.
Decyzja miała też swoją cenę. Cegły trzeba było kupić, zatrudnić murarza i pogodzić się ze zmianą wyglądu elewacji. Oszczędność stawała się opłacalna przede wszystkim tam, gdzie przewidywane obciążenie podatkowe uzasadniało takie działanie. Ponieważ stawki i progi nie były niezmienne, nie da się uczciwie podać jednej kwoty oszczędności dla wszystkich domów i całego okresu. Budynek z zasłoniętym oknem mógł ponadto wyglądać z zewnątrz niemal tak samo jak dom ze ślepą wnęką zaplanowaną od początku.
Kto płacił za oszczędność: właściciel czy lokator?
Na papierze podatek dotyczył nieruchomości i obciążał jej właściciela. W miejskich domach czynszowych konsekwencje potrafiły jednak przenosić się na osoby wynajmujące pokoje. Gospodarz mógł ograniczyć liczbę okien albo uwzględnić koszty podatku w czynszu. Lokatorzy tracili światło i możliwość skutecznego wietrzenia, chociaż nie oni decydowali o przebudowie elewacji. W małym pomieszczeniu jedno okno mogło odpowiadać za znaczną część dziennego oświetlenia i dopływu powietrza. Jego zamknięcie miało więc konsekwencje znacznie poważniejsze niż mniej atrakcyjny widok z ulicy.
Z czasem wokół podatku narastała krytyka sanitarna. Dziewiętnastowieczni lekarze i działacze reform społecznych wskazywali, że ograniczanie dostępu do światła i świeżego powietrza szkodzi warunkom mieszkaniowym. W parlamentarnych dyskusjach pojawiały się także przykłady bardzo surowego interpretowania przepisów: za okno uznawano niekiedy nawet niewielki otwór służący wentylacji. To szczególnie wyrazisty paradoks tej daniny. System oparty na zewnętrznym wyglądzie budynku zachęcał do działań, które pogarszały jego przydatność do codziennego życia.
Kiedy zniesiono podatek i czy wszystkie ślepe okna są jego śladem?
Podatek przetrwał aż do XIX wieku. W Anglii obowiązywał od 1696 do 1851 roku, kiedy ostatecznie go zniesiono. Do decyzji przyczyniła się między innymi presja osób zwracających uwagę na zdrowotne skutki braku światła i wentylacji. Nie każde zamurowane okno w zabytkowym domu jest jednak pozostałością po podatku. To rozróżnienie ma znaczenie zwłaszcza wtedy, gdy na fasadzie widzimy idealnie rozmieszczone, ślepe wnęki, identyczne z sąsiednimi oknami. Mogą wyglądać jak ślad oszczędności, choć w rzeczywistości nigdy nie miały być otwierane.
W architekturze georgiańskiej ceniono regularny układ elewacji. Jeśli za fragmentem ściany przebiegały schody albo znajdował się element konstrukcyjny, architekt mógł zaplanować pozorne okno tylko po to, by zachować symetrię. Szkockie archiwa podają zarówno udokumentowane przypadki faktycznego zamykania okien, jak i przykłady wnęk powstałych wyłącznie ze względów estetycznych. Sam wygląd muru nie wystarczy więc do rozstrzygnięcia historii konkretnego budynku. Potrzebne byłyby jego plany, kolejne fotografie lub zapisy dotyczące dawnych przebudów.
Co historia podatku od okien mówi o dzisiejszych rachunkach?
Podatek od okien jest sugestywnym przykładem tego, jak konstrukcja opłaty może wpływać na zachowanie ludzi. Władze chciały uzyskać dochód, licząc elementy budynku; część właścicieli odpowiedziała ograniczaniem tych elementów. Oszczędność finansowa mogła oznaczać gorsze warunki mieszkania. Ta zależność jest ciekawsza niż samo wyobrażenie murarza pracującego przy oknie. Pokazuje również różnicę między tym, kto formalnie ponosi opłatę, a tym, kto doświadcza praktycznych skutków próby jej obniżenia. W przypadku domów na wynajem nie zawsze była to ta sama osoba.
Współczesne rachunki za ogrzewanie, energię czy paliwo powstają w zupełnie innych systemach, więc prosty znak równości z dawnym podatkiem byłby mylący. Podobne może być natomiast pytanie o codzienne wybory. Kiedy koszt rośnie, gospodarstwo domowe ogranicza zużycie, zmienia przyzwyczajenia albo rezygnuje z części wygody. Dziś nie trzeba w tym celu zamurowywać okien, lecz historia przypomina, że finansowe bodźce potrafią wywołać bardzo materialne skutki. Dawna ceglana wnęka pozostaje przy tym zagadką: może być śladem oszczędzania, przebudowy albo pomysłem architekta.
Zobacz też
Źródła
Najczęstsze pytania
Co to był podatek od okien?
Była to angielska danina wprowadzona w 1696 roku, której wysokość zależała między innymi od liczby okien w budynku. System miał progi i zmieniał się w czasie.
Dlaczego zamurowywano okna w Anglii?
Niektórzy właściciele zamykali otwory okienne, aby ograniczyć podatek. Dokumenty historyczne potwierdzają takie przypadki, lecz nie każda ślepa wnęka była skutkiem opodatkowania.
Kiedy zniesiono podatek od okien?
W Anglii podatek od okien zniesiono w 1851 roku. Obowiązywał od 1696 roku.
Czy zamurowane okna w polskich kamienicach to ślad tego podatku?
Nie ma podstaw, by przypisywać im automatycznie historię angielskiego podatku. Ślepe wnęki mogły powstać na etapie projektu, podczas przebudowy albo w wyniku lokalnych uwarunkowań.
Zobacz także na YouTube: Zamurowywali okna, żeby płacić niższy podatek?!